Tarım Kredi Kooperatifleri, Türkiye’de üreticinin hem kredi hem de gübre, yem, tohum ve akaryakıt gibi girdi ihtiyacını karşıladığı en yaygın örgütlerden biridir. Köydeki kooperatif şubesi birçok çiftçi için bankadan önce akla gelen adrestir. Ancak bu kooperatiflerden yararlanabilmek için önce ortak olmak, ortaklık payı taahhüt etmek ve kooperatifin kurallarına uymak gerekir. Ortaklık bir sözleşme ilişkisidir; hak kadar yükümlülük de getirir.
Bu rehberde Tarım Kredi Kooperatiflerine kimlerin ve nasıl ortak olabileceğini, ortaklık payının nasıl hesaplandığını, kooperatiften hangi tür kredi ve girdi alınabileceğini, teminat ve erteleme kurallarını, 2026 yılındaki güncel durumu anlatıyoruz. Hazine faiz destekli kredilerin indirim oranları ve kredi konuları sitemizdeki faiz indirimli tarımsal krediler rehberinde, sıfırdan kooperatif kurma süreci ise kooperatif kurma rehberinde ayrıntılı olarak ele alındığından burada yalnızca kısaca anılmaktadır.
Tarım Kredi Kooperatifleri Nedir, Nasıl Örgütlenir?
Tarım Kredi Kooperatifleri, 1581 sayılı Tarım Kredi Kooperatifleri ve Birlikleri Kanunu’na göre kurulan, ortak sayısı ve sermayesi değişken, sınırlı sorumlu kooperatiflerdir. Diğer tarımsal kooperatiflerden farklı olarak üç basamaklı bir yapıları vardır: köy ve ilçelerdeki kooperatifler, bunların bağlı olduğu bölge birlikleri ve en üstte Türkiye Tarım Kredi Kooperatifleri Merkez Birliği. Ticaret Bakanlığının Ocak 2025 tarihli 100 Soruda Kooperatifçilik yayınında belirtildiği gibi, 1581 sayılı Kanun’a tabi tarım kredi kooperatifleri ve üst kuruluşlarının kuruluş, işleyiş ve denetim işleri Tarım ve Orman Bakanlığının görev alanındadır.
Kurumun kendi açıklamalarına göre teşkilat 18 bölge birliği altında örgütlenmiştir. Tarım Kredi’nin 29 Nisan 2026’da yayımladığı 2025 yılı sonuçlarına göre ülke genelinde 1.598 kooperatif bulunmaktadır. Kurumsal tanıtım sayfasında ise 900 binin üzerinde üretici ortağı olduğu belirtilmektedir. Kooperatifler ayrıca gübre, yem, tohum, süt, yağ, lojistik ve sigorta gibi alanlarda faaliyet gösteren iştirak şirketleriyle birlikte çalışır.
Kooperatifin yaptığı işler
Tarım ve Orman Bakanlığı Tarım Reformu Genel Müdürlüğünün yayımladığı Tarım Kredi Kooperatifi örnek ana sözleşmesine göre kooperatifin başlıca görevleri şunlardır:
Ortaklarının kısa ve orta vadeli kredi ihtiyacını karşılamak,
Gübre, tohum, yem gibi üretim girdilerini toplu olarak sağlamak,
Ortakların ürünlerini değerlendirmek ve pazarlamak,
Ortak kullanım için makine ve ekipman edinmek,
Merkez Birliği izniyle mevduat toplamak, bankacılık ve sigorta acenteliği hizmeti vermek,
Ortaklarına eğitim ve danışmanlık sağlamak.
Kimler Ortak Olabilir? Ortaklık Şartları
Örnek ana sözleşme, gerçek kişi üreticiler ile tüzel kişiler için ayrı şartlar sayar. Gerçek kişi üreticinin ortak olabilmesi için:
Medeni haklarını kullanma ehliyetine sahip olması,
Kooperatifin çalışma bölgesinde tarımsal üretim yapması (bitkisel üretimin yanı sıra hayvancılık, kanatlı, sera, arıcılık, su ürünleri, meyve-sebze gibi faaliyetler için Merkez Birliğinin belirlediği ölçütler esas alınır),
Aynı anda başka bir tarım kredi kooperatifine ortak olmaması,
Ortakların ürünleri üzerinde ticaret ya da komisyonculuk yapmaması ve faizle borç para vermemesi,
Kooperatiflerde, birliklerde veya Merkez Birliğinde personel olarak çalışmaması gerekir.
Tüzel kişiler ve tarımsal kooperatifler de kooperatifin çalışma bölgesinde faaliyet göstermeleri, başka bir kredi kooperatifine ortak olmamaları ve yetkili organlarının ortaklık kararı almış olması şartıyla ortak olabilir.
Başvuru nasıl yapılır?
Ortaklık başvurusu, bağlı olunacak kooperatife yapılır. Ana sözleşmeye göre süreç kabaca şöyle işler:
Merkez Birliğinin belirlediği biçimdeki beyanname doldurulur.
Ana sözleşme hükümlerini kabul ettiğinizi gösteren taahhütname imzalanır. Gerçek kişiler için bu taahhütname noterde ya da köy veya mahalle ihtiyar heyeti önünde onaylatılabilir.
Kooperatif yönetim kurulu başvuruyu inceleyip karar verir.
Taahhüt edilen ortaklık payının en az dörtte biri peşin ödenir.
Başvurusu reddedilen kişi üst kuruluşlara itiraz edebilir. Belge listesi ve uygulama ayrıntıları kooperatiften kooperatife değişebileceği için başvurudan önce bağlı olacağınız kooperatifle görüşmeniz en doğrusudur.
Ortaklık Payı ve Ortağın Sorumlulukları
Tarım Kredi Kooperatiflerinde ortaklık payı, kullanılan kredi tutarıyla bağlantılıdır. Örnek ana sözleşmenin 2015 yılında değiştirilmiş 14. maddesi, kredi tutarı büyüdükçe oranı azalan kademeli bir sistem öngörür: ilk kademede kredinin yüzde 5’i oranında pay taahhüt edilirken, en üst kademede bu oran binde 5’e kadar iner. Kredi kullanmadan yalnızca kooperatifin satış veya sigorta gibi hizmetlerinden yararlanan ortaklar da en az bir pay taahhüt eder. Ana sözleşmedeki kademe sınırları ve asgari pay tutarı genel kurul ve Merkez Birliği kararıyla güncellenebildiğinden, güncel tutarları kooperatifinizden öğrenmelisiniz.
Ödeme şekli de ana sözleşmede tanımlanmıştır: krediye bağlı payın dörtte biri peşin, kalanı üç yılda eşit taksitlerle ödenir. Payı artırmak gerektiğinde artışın üçte biri peşin, kalanı iki yılda ödenir. Ürün teslim eden ortaklarda kalan pay, ürün bedellerinden kesinti yoluyla tahsil edilebilir.
Unutulmaması gereken yükümlülükler
Ek sorumluluk: Kooperatifin varlığı borçlarını karşılamazsa ortaklar, taahhüt ettikleri payın beş katına kadar sorumludur. Ortaklıktan ayrılanların sorumluluğu, ayrıldıkları yılın bilançosundan sonra iki yıl daha sürer.
Ek ödeme: Bilanço açığı oluşursa genel kurul kararıyla ortaklardan ek ödeme istenebilir.
Pay devri: Ortaklık payı başkasına devredilemez ve başka borçlar için haczedilemez.
Ürün teslimi: Pazarlama amacıyla ürün teslim etmeyi taahhüt eden ortak, beyan ettiği miktarı kendi işletmesinden teslim etmekle yükümlüdür.
Ortaklıktan çıkma ve çıkarılma
Ana sözleşmeye göre ortaklıktan çıkmak için genel kural olarak en az üç yıl ortak kalmış, paylarını ödemiş ve borçlarını kapatmış olmak, ayrıca en az üç ay önceden yazılı başvuru yapmak gerekir. Bölgede üretimi bırakmak veya ortaklık şartlarını kaybetmek de çıkış nedeni sayılır. Ardı ardına üç üretim dönemi borcunu ödememek, haklı bir neden olmadan taahhüt ettiği ürünü üç yıl üst üste teslim etmemek gibi durumlar ise ortaklıktan çıkarılma sebebidir. Ayrılan ortağa yalnızca ödediği pay ve varsa mevduatı iade edilir; yedek akçe ve fonlar üzerinde hak iddia edilemez.
Kooperatiften Kullanılabilecek Kredi Türleri
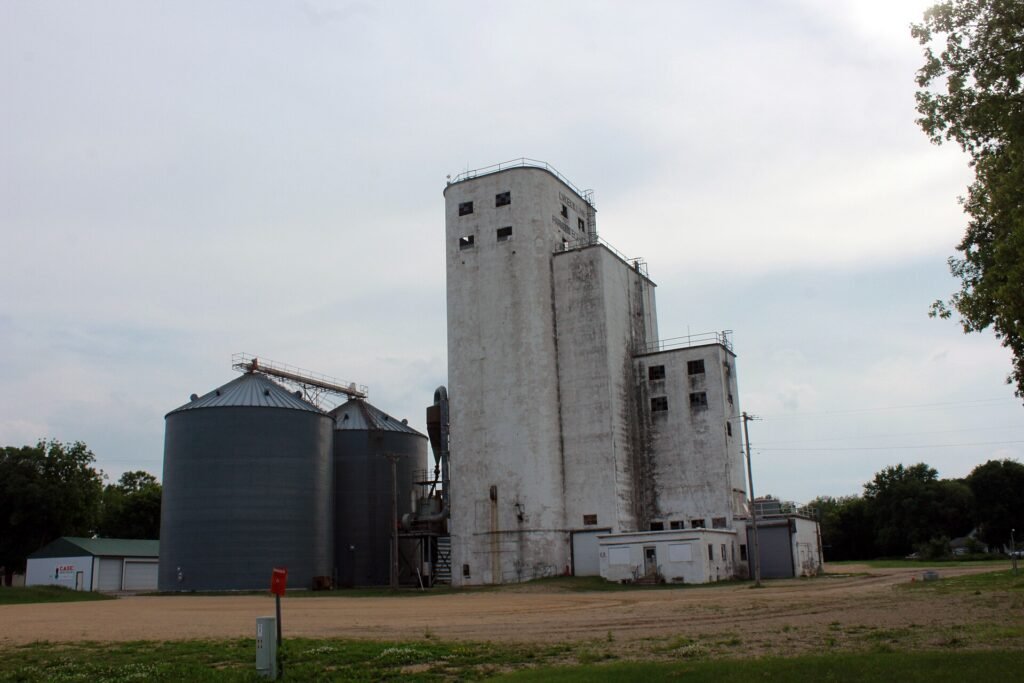
Ortaklarına kredi ve girdi hizmeti veren bir tarım kooperatifi Fotoğraf: Ebiebi2, Wikimedia Commons, CC BY-SA 4.0
Ana sözleşme, kooperatiflerin ortaklarına kısa ve orta vadeli kredi vereceğini ve kredi limitleri, kullandırma esasları, faiz ve teminat koşullarının Merkez Birliğince belirleneceğini düzenler. Bu nedenle kredi koşulları ana sözleşmede sabit bir rakamla yer almaz; ürün, bölge ve dönem bazında değişir. Uygulamada kredileri üç başlıkta düşünmek kolaylık sağlar:
Nakdi krediler
Ortağın işletme giderleri (toprak hazırlığı, işçilik, sulama gibi) ya da yatırım ihtiyaçları için kullandırılan nakit kredilerdir. Vade, üretim döneminin uzunluğuna ve kredinin konusuna göre belirlenir.
Ayni (girdi) krediler
Kooperatifin en ayırt edici hizmeti, girdiyi vadeli olarak ortağına vermesidir. Gübre, tohum, yem, akaryakıt, sulama malzemesi gibi ürünler kooperatiften alınır ve bedeli hasat dönemine kadar ertelenebilir. Bu sayede üretici ekim zamanında nakit sıkıntısı yaşamadan girdisini temin eder.
Hazine faiz destekli krediler
Tarım Kredi Kooperatifleri, Ziraat Bankası ile birlikte devletin faiz indirimli tarımsal kredi programını uygulayan iki kurumdan biridir. Hazine ve Maliye Bakanlığının yayımladığı, 2025 değişiklikleri işlenmiş 8039 sayılı Cumhurbaşkanı Kararı metnine göre program 1 Ocak 2024 – 31 Aralık 2026 dönemini kapsar. Yani 2026, mevcut kararın son uygulama yılıdır. Bu kredilerde Bakanlığın kayıt sistemlerine (Çiftçi Kayıt Sistemi, Örtüaltı Kayıt Sistemi, Hayvancılık Bilgi Sistemi vb.) kayıtlı olma şartı aranır; kayıtsız olduğu tespit edilen krediler destek kapsamından çıkarılır. Kararın 3. maddesine göre kredi değerlendirmesi ve teminat işlemleri ise kooperatifin kendi mevzuatına göre yürütülür. 2027 ve sonrası için yeni bir karar yayımlandığında koşullar değişebileceğinden Resmî Gazete’yi ve kooperatif duyurularını takip edin.
Girdi Temini ve Pazarlama Hizmetleri
Tarım Kredi’nin tanıtım sayfasına göre kooperatifler ortaklarına gübre, yem, tohum, bitki koruma ürünü, sulama ekipmanı ve akaryakıt gibi girdileri uygun koşullarla sağlar. Kurumun 5 Mart 2026 tarihli açıklamasında, kooperatiflere katı kimyevi gübrenin iştirak şirketi GÜBRETAŞ tarafından tedarik edildiği belirtilmiştir.
2026’dan somut bir örnek vermek gerekirse: Tarım Kredi’nin 21 Ağustos 2026’da duyurduğu kampanyada yem, motorin, sıvı ve toz gübre ile tarımsal sulama malzemelerinin 18 Eylül’e kadar yapılan alımlarında ödemenin 18 Aralık’a kadar vade farksız ertelenebileceği bildirilmiştir. Bu tür kampanyalar dönemseldir ve stokla sınırlıdır; benzer bir imkânın sizin kooperatifinizde de geçerli olup olmadığını mutlaka sorun.
Kooperatiften bitki koruma ürünü alınırken de genel kurallar geçerlidir. Kimyasal mücadele gerektiğinde yalnızca ruhsatlı bitki koruma ürünleri kullanılmalı ve etiketteki doza uyulmalıdır. Reçeteyi yetkili bir ziraat mühendisi ya da İl veya İlçe Tarım ve Orman Müdürlüğü düzenlemelidir.
Ürün alımı ve sigorta
Kooperatifler yalnızca girdi satmaz, ortaklarının ürününü de alır. Tarım Kredi’nin 2025 yılı sonuçlarına ilişkin açıklamasına göre 2025’te 40 çeşit üründe yaklaşık 1 milyon ton ürün alınmış ve üreticilere yaklaşık 20 milyar TL ödeme yapılmıştır. Ortağın kooperatife teslim ettiği ürünün bedelinden, varsa vadesi gelen borçları mahsup edilir. Kurum ayrıca iştiraki Bereket Sigorta aracılığıyla sigorta hizmeti sunduğunu belirtmektedir; devlet destekli tarım sigortası poliçeleri ise TARSİM sistemi üzerinden düzenlenir.
Teminat, Senet ve Afet Durumunda Erteleme
Kooperatif kredilerinde teminat türleri ve oranları Merkez Birliğince belirlenir. Örnek ana sözleşmede yer alan başlıca güvenceler şunlardır:
Senet ve kredi sözleşmesi: Köy veya mahalle ihtiyar heyetince ya da noterce ücretsiz onaylanabilir ve İcra ve İflas Kanunu bakımından icra edilebilir belge niteliği taşır.
Rehin: Ortağın teminat olarak gösterdiği ürün, hayvan ve bunlarla ilgili makine ve araçlar üzerinde kooperatifin mutlak rehin hakkı vardır.
İpotek: Kooperatif lehine ipotek, onaylı taahhütname ile ve kıymet takdiri harcı alınmadan tapuya tescil ettirilebilir.
Ana sözleşmenin 57. maddesine göre, 5363 sayılı Tarım Sigortaları Kanunu kapsamı dışında kalan doğal afet veya hastalıklar nedeniyle tarımsal varlığı yüzde 40 veya daha fazla zarar gören ortakların vadesi gelmemiş borçları, il veya ilçe hasar tespit komisyonu kararlarına dayanılarak, durumu tek tek incelenmek kaydıyla en fazla iki yıl ertelenebilir. Hazine faiz destekli kredilerdeki ayrı afet erteleme hükümleri için 8039 sayılı Karar esas alınır. Her iki durumda da önce hasarın resmî olarak tespit ettirilmesi gerekir; bunun için İl/İlçe Tarım ve Orman Müdürlüğüne zamanında başvurun.
Ortaklıkta Söz Hakkı: Genel Kurul ve Denetim
Tarım Kredi Kooperatifinde her ortağın, payı ne olursa olsun, genel kurulda bir oyu vardır ve vekâletle oy kullanılamaz. Örnek ana sözleşmeye göre olağan genel kurul dört yılda bir toplanır; genel kurula katılabilmek için toplantıdan en az üç ay önce ortak olmak ve vadesi geçmiş pay ile teslim yükümlülüklerinin en az yarısını yerine getirmiş olmak gerekir. Genel kurul yönetim kurulunu ve denetçileri seçer, bilançoyu onaylar ve ek ödeme gibi kararları alır. Ortaklarla yapılan işlerden doğan kârın yüzde 40’ı, ana sözleşmeye göre ortaklara işlem hacimleri oranında risturn olarak dağıtılır. Kooperatifler bölge birliği, Merkez Birliği ve Bakanlık denetimine tabidir.
Ortak Olmadan Önce Dikkat Edilecekler
ÇKS kaydınızı güncel tutun: Faiz destekli kredilerden yararlanmak için kayıt şartı aranır ve bu şart taksit tarihinde de kontrol edilir. Arazi kaydı için ÇKS arazi kaydı rehberimize bakabilirsiniz.
Payın kredi tutarıyla bağlantılı olduğunu unutmayın: Kredi limitiniz arttıkça pay taahhüdünüz de artar.
Vadeyi hasatla eşleştirin: Girdi borcunun ödeme tarihi ürün satış zamanınızdan önceye düşmesin.
Sözleşme ve senetleri okuyun: Rehin ve ipotek verdiğiniz varlıkların neler olduğunu bilin.
Kampanya koşullarını yazılı isteyin: Vade, vade farkı ve stok sınırı gibi koşulları kooperatif şubesinden teyit edin.
Tek kooperatif kuralı: Aynı anda iki tarım kredi kooperatifine ortak olunamaz; bölge değiştirirseniz yönetim kurulu onayıyla nakil yapılabilir.
Sık Sorulan Sorular
Tarım Kredi Kooperatifine ortak olmak için arazimin tapusunun üzerime olması gerekir mi?
Örnek ana sözleşme, ortaklık şartı olarak kooperatifin çalışma bölgesinde tarımsal üretim yapmayı arar; tapu sahibi olmayı ayrıca şart koşmaz. Ancak kredi kullanırken teminat ve faiz destekli krediler için ÇKS gibi kayıt şartları devreye girer. Kiracı olarak üretim yapıyorsanız arazinizin ÇKS’ye usulüne uygun kaydedilmiş olması önemlidir.
Tarım Kredi kredilerinin faiz oranı ve limiti nedir?
Ana sözleşmeye göre kredi limitleri, faiz ve teminat koşulları Merkez Birliğince belirlenir ve dönemsel olarak değişir. Hazine faiz destekli kredilerde ise indirim oranları ve üst limitler 8039 sayılı Kararla belirlenir; bu karar 31 Aralık 2026’ya kadar geçerlidir. Güncel oran ve limiti bağlı olduğunuz kooperatiften öğrenmeniz gerekir.
Ortaklıktan ayrılırsam ödediğim payı geri alabilir miyim?
Evet, ancak yalnızca ödediğiniz ortaklık payı ve varsa mevduatınız iade edilir; borçlarınız bu tutardan düşülür. Ödeme, ayrıldığınız yılın bilançosu onaylandıktan sonra yapılır. Genel kurul, kooperatifin mali durumunu tehlikeye sokacak hâllerde iadeyi üç yıla kadar erteleyebilir.