Tarımsal üretim, parası önceden harcanan ama geliri aylar sonra gelen bir iştir. Tohum, gübre, yem, mazot, işçilik ve makine giderleri ekim ya da yetiştirme döneminde ödenir. Hasat ve satış ise çoğu zaman sezonun sonunda gelir. Bu açığı kapatmak için devlet, T.C. Ziraat Bankası ve Tarım Kredi Kooperatifleri aracılığıyla üreticilere bankanın normal faiz oranlarından daha düşük faizli kredi kullandırır. Aradaki faiz farkı kamu bütçesinden karşılanır. Bu nedenle bu kredilere “Hazine faiz destekli” ya da halk arasında “faiz indirimli tarımsal kredi” denir.
Bu rehberde programın yasal dayanağını, krediyi kullandıran iki kurumu, kredi konularını ve indirim mantığını, ÇKS gibi kayıt şartlarını, teminat ve geri ödemeyi, doğal afet durumundaki erteleme imkânını ve kredi kullanırken dikkat edilmesi gerekenleri anlatıyoruz. Oranlar ve limitler sık değiştiği için başvurmadan önce güncel koşulları mutlaka şubeden ya da kooperatiften öğrenin.
İçindekiler
Programın Yasal Dayanağı
Faiz indirimli tarımsal kredi uygulaması her dönem için ayrı bir Cumhurbaşkanı Kararı ile düzenlenir. Bugün yürürlükte olan düzenleme, 8039 sayılı “T.C. Ziraat Bankası A.Ş. ve Tarım Kredi Kooperatiflerince Tarımsal Üretime Dair Hazine Faiz Destekli Yatırım ve İşletme Kredisi Kullandırılmasına İlişkin Karar”dır. Karar, 5570 sayılı Kanun’a dayanılarak çıkarılmıştır, 1 Ocak 2024 tarihinde yürürlüğe girmiştir ve 1 Ocak 2024 – 31 Aralık 2026 arasında (bu tarihler dâhil) kullandırılacak kredileri kapsar. Kararın yürütülmesinden Hazine ve Maliye Bakanı sorumludur.
Karar, yürürlüğe girdiği günden bu yana değişikliklere uğramıştır. Bunlardan biri, 7 Mart 2025 tarihli ve 32834 sayılı Resmî Gazete‘de yayımlanan 9567 sayılı Cumhurbaşkanı Kararıdır. Bu değişiklikle uygulama maddelerinde ve Bakanlığın yetkilerinde düzenlemeler yapılmış, karara geçici bir madde eklenmiştir. Kararda değişiklik olabildiği için, kredi konuları, oranlar ve üst limitler hakkında son sözü her zaman Resmî Gazete’deki güncel metin ve bankanın güncel uygulaması söyler.
15 Şubat 2026 değişikliği
Ardahan İl Tarım ve Orman Müdürlüğünün 17 Şubat 2026 tarihli duyurusuna göre, 15 Şubat 2026 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararı ile krediye erişimi kolaylaştıran şu düzenlemeler yapılmıştır:
- Vergi ve SGK borcu bulunmayan üreticiler için istenen belgelerin geçerlilik süresi 15 gün olmuştur.
- Borcu bulunan üreticilerde kredi tutarının en fazla yüzde 25’i borca mahsup edilebilir; mahsup tutarı yıllık toplam 300.000 TL ile sınırlıdır.
- Temel bitkisel ve hayvansal üretim konularında 400.000 TL’ye kadar aynî kredilerde 31 Aralık 2026’ya kadar “borcu yoktur” şartı aranmamaktadır.
Uygulamanın ayrıntıları için kredi kullanacağınız Ziraat Bankası şubesine veya Tarım Kredi Kooperatifine danışın.
Kararın uygulama süresi 2026 sonunda dolduğu için 2027 ve sonrasındaki krediler için yeni bir karar çıkması beklenir. Yeni dönem koşulları için Resmî Gazete’yi ve kurum duyurularını takip edin.
Ziraat Bankası ve Tarım Kredi Kooperatifleri
Hazine faiz destekli tarımsal krediler iki kanaldan kullandırılır.
T.C. Ziraat Bankası
Ziraat Bankası, tarım kredilerinin en yaygın kullandırıldığı kurumdur. Şubeler aracılığıyla hem bireysel üreticilere hem de şirketlere, birliklere ve kooperatiflere yatırım ve işletme kredisi verilir. Kredi başvurusu, teminat ve vade gibi konular bankanın kendi kredi mevzuatı çerçevesinde değerlendirilir.
Tarım Kredi Kooperatifleri
Tarım Kredi, bir Merkez Birliği, 18 Bölge Birliği, ülke geneline yayılmış yerel kooperatifler ve Tarım Kredi Holding’den oluşan bir yapıdır. Kurumun internet sitesine göre (Ekim 2026) 900 bini aşkın üretici ortağı vardır. Kooperatifler ortaklarına finansman desteğinin yanı sıra gübre, yem, tohum, sulama ekipmanı ve akaryakıt gibi girdileri vadeli olarak sağlar, ürün alımı ve sigorta hizmeti de sunar. Faiz indirimli krediden kooperatif kanalıyla yararlanmak için genellikle kooperatife ortak olmak gerekir. Ortaklık şartlarını bağlı olduğunuz kooperatiften öğrenebilirsiniz.
Kararda faiz indirim oranları kredi konusuna göre belirlenmiştir. Ziraat Bankası ve Tarım Kredi için ayrı bir indirim tablosu yoktur. Kurumlar arasındaki farklar daha çok cari faiz, teminat ve kullandırım usullerinde ortaya çıkar.
Kredi Konuları ve İndirim Mantığı
İndirim, bankanın o gün geçerli olan tarımsal kredi faiz oranı üzerinden yapılır. Örneğin yüzde 50 indirim, üreticinin bankanın cari faizinin yarısını ödemesi anlamına gelir. Kararın eki olan tabloda her üretim konusu için ayrı indirim oranı ve kredi üst limiti belirlenmiştir. Hazine ve Maliye Bakanlığının yayımladığı işlenmiş metne göre başlıca kredi konuları şunlardır:
- Hayvancılık: sütçü ve kombine sığır yetiştiriciliği, büyükbaş besicilik, küçükbaş hayvancılık, hastalıktan ari hayvan yetiştiriciliği, arıcılık, kanatlı sektörü, su ürünleri ve temel hayvansal üretim.
- Bitkisel üretim: kapalı ortamda (örtü altı) üretim, yem bitkisi üretimi, sertifikalı tohum, fide ve fidan üretimi, süs bitkileri ile tıbbi ve aromatik bitkiler, meyvecilik ve bağcılık, temel bitkisel üretim.
- Makine ve ekipman: traktör, diğer tarım makineleri ve tarım makineleri parkı yatırımları.
- Sulama ve enerji: basınçlı sulama sistemi yatırımları, tarımsal elektrik bedeli ve tarımsal yenilenebilir enerji yatırımları.
- Depolama, işleme ve diğer: lisanslı depoculuk, ELÜS karşılığı kredi, soğuk hava deposu, tarımsal ürün işleme, sözleşmeli üretim, arazi alımı (birleştirme amaçlı), biyo-tarım ve tarımsal Ar-Ge.
Başlıca konularda indirim oranları ve üst limitler
Hazine ve Maliye Bakanlığının yayımladığı, 9567 sayılı Kararla yapılan değişiklikler işlenmiş metnin EK-1 tablosuna göre başlıca kredi konularındaki faiz indirim oranları ve kredi üst limitleri şöyledir. Oranlar, bankanın cari tarım kredisi faizinden yapılan indirimi gösterir (yatırım / işletme kredisi, %); en yüksek oran ilave kriterlerin sağlanması hâlinde ulaşılabilecek düzeydir ve toplam indirim yüzde 100’ü aşamaz.
| Kredi konusu | Standart indirim (%) | En yüksek indirim (%) | Üst limit (TL) |
|---|---|---|---|
| Sütçü ve kombine sığır yetiştiriciliği | 50 / 50 | 100 / 100 | 60.000.000 |
| Büyükbaş hayvan besiciliği | 50 / 50 | 100 / 100 | 40.000.000 |
| Küçükbaş hayvancılık | 75 / 75 | 100 / 100 | 50.000.000 |
| Arıcılık | 50 / 50 | 85 / 100 | 10.000.000 |
| Kanatlı sektörü | 25 / 50 | 100 / 100 | 20.000.000 |
| Su ürünleri | 50 / 50 | 100 / 100 | 40.000.000 |
| Kapalı ortamda bitkisel üretim | 50 / 50 | 100 / 100 | 100.000.000 |
| Meyve yetiştiriciliği ve bağcılık | 75 / 75 | 100 / 100 | 40.000.000 |
| Temel bitkisel üretim | 300.000 TL’ye kadar 100; üzeri 50 | 100 / 100 | 10.000.000 |
| Temel hayvansal üretim | 300.000 TL’ye kadar 100; üzeri 50 | 100 / 100 | 10.000.000 |
| Tarım makineleri (traktör hariç) | 50 / – | 85 / – | 10.000.000 |
| Traktör | 25 / – | 60 / – | 2.000.000 |
| Basınçlı sulama sistemi yatırımı | 75 / – | 100 / – | 15.000.000 |
| Soğuk hava deposu | 50 / – | 65 / – | 40.000.000 |
| Tarımsal ürünlerin işlenmesi | 50 / 50 | 65 / 65 | 30.000.000 |
| Lisanslı depoculuk yatırımı | 50 / – | – | 150.000.000 |
| ELÜS karşılığı kredi | – / 100 | – | 15.000.000 |
Kadın çiftçi/girişimci ya da 40 yaş ve altındaki genç çiftçi/girişimciler için hayvancılık, kapalı ortamda üretim, meyvecilik ve temel bitkisel/hayvansal üretim gibi konularda yatırım ve işletme kredisinde yüzde 15 ilave indirim tanımlanmıştır. Kararın 3. maddesine göre kredi üst limitleri normalde her yıl TÜİK’in Tarımsal Girdi Fiyat Endeksi’ne göre güncellenir; ancak sonradan eklenen geçici madde ile bu güncelleme bir süre uygulanmamıştır. Bu nedenle 2026’da başvuracağınız konunun güncel oran ve limitini kredi başvurusundan önce Ziraat Bankası şubenizden veya Tarım Kredi Kooperatifinizden mutlaka teyit edin.
Temel bitkisel ve hayvansal üretimde kademeli indirim
Küçük üreticiyi korumak için temel bitkisel üretim ve temel hayvansal üretim konularında indirim kredi tutarına göre kademelendirilmiştir. 2025 yılı değişiklikleri işlenmiş metinde, bu konularda 300.000 TL’ye kadar olan kredilerde yüzde 100 faiz indirimi uygulanır, bu tutarın üzerinde ise daha düşük bir oran geçerlidir. Karar ayrıca hangi kriter bir araya gelirse gelsin toplam indirimin yüzde 100’ü aşamayacağını hükme bağlar.
Ek indirim kriterleri ve genç çiftçiler
Tabloda temel indirime eklenen kriterler de vardır. 2025 tarihli işlenmiş metinde bunlar arasında planlı üretim, sözleşmeli üretim, 40 yaş ve altındaki genç ile kadın çiftçi ya da girişimciler, organize tarım bölgesinde yatırım, birinci derecede tarımsal amaçlı örgüt üyeliği, yenilenebilir enerji kullanımı, yurt içinde doğan hayvan kullanımı, kendi yemini üretme ya da mera kullanımı, yurt içi sertifikalı tohum, fide veya fidan kullanımı ve basınçlı sulama kullanımı yer alır. Her kriter her konuda geçerli değildir.
Üst limitler neden değişiyor?
Karara göre kredi üst limitleri her yıl Tarımsal Girdi Fiyat Endeksi dikkate alınarak güncellenebilir. Tarım ve Orman Bakanlığı da kullandırım tutarlarını ve üst limitleri belirlemeye yetkilidir. Ayrıca Karar sonradan yapılan değişikliklerle de güncellenmiştir. Bu yüzden konu bazındaki indirim oranlarını ve limitleri bu rehberde tek tek vermiyoruz. Kredi konunuza uygulanan oranı ve limiti başvuru günü Ziraat Bankası şubesinden ya da kooperatifinizden yazılı olarak öğrenin.
ÇKS ve Diğer Kayıt Şartları
Faiz indiriminden yararlanmanın temel şartı, Tarım ve Orman Bakanlığının kayıt sistemlerinde kayıtlı olmaktır. Kararda bu sistemler arasında Çiftçi Kayıt Sistemi (ÇKS), Örtüaltı Kayıt Sistemi ve hayvancılık kayıt sistemleri sayılır. Kayıt zamanı kredi türüne göre değişir:
- İşletme kredilerinde kayıt, kredinin kullandırıldığı anda aranır.
- Yatırım kredilerinde kayıt, yatırımın işletme dönemine geçtiği andan itibaren aranır.
Kayıt şartı sağlanmazsa kredi faiz destekli uygulamanın dışına çıkarılır, yani indirim kaybedilir. Bunun dışında Kararda öne çıkan diğer şartlar şunlardır:
- Desteklenen üretim Türkiye sınırları içinde yapılmalıdır.
- Aynı konu için başka bir kamu kurumundan faiz desteği alınmamış olmalıdır.
- Bankanın tasfiye olunacak alacaklar hesabında borcu bulunanlara, bazı istisnalar dışında, bu kapsamda kredi kullandırılmaz.
- Belge düzenine ilişkin yükümlülüklere uyulmalıdır.
- Haksız yararlandığı tespit edilenler 5 yıl süreyle bu kredilerden yararlanamaz.
- Tarımsal elektrik bedeli kredisi için birikmiş ve vadesi geçmiş tarımsal elektrik borcu bulunmamalıdır.
ÇKS kaydınızı her yıl güncel tutmak hem kredi hem de diğer destekler için önemlidir. Kayıt ve güncelleme işlemleri için İl veya İlçe Tarım ve Orman Müdürlüğünüze başvurabilirsiniz.
Teminat, Vade ve Geri Ödeme
Cumhurbaşkanı Kararı faiz indirimini düzenler. Teminat, özkaynak oranı, vade ve geri ödeme planı ise bankanın ve kooperatifin kendi kredi mevzuatına göre belirlenir. Uygulamada kefalet, ipotek, araç veya makine rehni gibi teminatlar istenebilir. Hangi teminatın kabul edileceği, kredi tutarına ve üreticinin geçmişine göre değişir.
Karar bazı konularda özel çerçeve çizer:
- Sigorta: Krediye konu varlık ve ürünlerin kredi tutarı üzerinden sigortalanması öngörülür. Kapsamdaki riskler için Devlet Destekli Tarım Sigortası (TARSİM) aranır.
- ELÜS karşılığı kredi: Lisanslı depoya ürün koyup elektronik ürün senedi (ELÜS) alan üreticiye, 2025 tarihli işlenmiş metne göre senet değerinin yüzde 75’ine kadar ve en fazla 9 ay vadeli kredi kullandırılabilir.
- Teknik kriterler: Hayvan ırkı, yaşı veya sertifika gibi teknik koşullar Tarım ve Orman Bakanlığının tebliğleriyle belirlenir.
Geri ödemede gecikme, hem faiz indiriminin kaybedilmesine hem de gecikme faizine yol açabilir. Taksit tarihlerini hasat ve satış takviminize göre seçmek bu yüzden çok önemlidir.
Doğal Afet Durumunda Erteleme ve Taksitlendirme
Kararda genel bir borç yapılandırma hükmü yoktur. Ancak doğal afetten etkilenen üreticiler için bir erteleme imkânı tanınmıştır. 2025 yılı değişiklikleri işlenmiş metne göre:
- Doğal afet nedeniyle zarar gören üreticinin, o yıl ödenecek anapara taksitleri bir yıl ertelenebilir ya da en fazla beş yıla taksitlendirilebilir.
- Başvurunun, hasar tespit raporunun düzenlenmesinden itibaren bir ay içinde yapılması gerekir.
- Aynı üretim konusu için bu imkândan en fazla üç kez yararlanılabilir.
- Sözleşmeli üretim yaptıranlar bu hükümden yararlanamaz.
- Erteleme ve taksitlendirmede de faiz indirimi uygulanır.
Afet dışındaki durumlarda (fiyat düşüşü, pazarlama sorunları gibi) yapılandırma talebi bankanın kendi politikasına bağlıdır. Zaman zaman kamu kurumlarınca genel yapılandırma düzenlemeleri de duyurulabilir. Böyle bir talebiniz varsa vade gelmeden şubeniz veya kooperatifinizle görüşün ve afet hasar tespiti için İl veya İlçe Tarım ve Orman Müdürlüğünüze zamanında başvurun.
Kredi Kullanırken Dikkat Edilecekler
Faiz indirimli kredi, doğru kullanıldığında işletmeyi güçlendirir. Plansız kullanıldığında ise üreticiyi borç sarmalına sokabilir. Başvurmadan önce şu noktaları değerlendirin:
Nakit akışını kâğıda dökün
Yıl boyunca hangi ay ne kadar gider yapacağınızı ve ürün satışından ne zaman, ne kadar gelir beklediğinizi aylık olarak yazın. Taksitlerin gelir aylarına denk gelmesi gerekir. Bir yıllık tablo bile, krediye gerçekten ne kadar ihtiyaç duyduğunuzu açıkça gösterir.
Vadeyi hasat dönemine göre seçin
İşletme kredilerinde vadeyi ürününüzün hasat ve satış zamanına göre ayarlayın. Hububat üreticisi için yaz sonu, meyve üreticisi için hasat sonrası, besici için kesim dönemi uygundur. Yatırım kredilerinde ise yatırımın gelir getirmeye başlayacağı tarihi hesaba katın ve gerekirse ödemesiz dönem isteyin.
Aşırı borçlanmadan kaçının
- Limitin yüksek olması, o kadar kredi çekmeniz gerektiği anlamına gelmez. İhtiyacınız kadar borçlanın.
- Faiz indirimi kredi tutarına göre kademeli olabildiği için, küçük tutarlı bir kredi bazen daha avantajlı olabilir.
- Kötü hasat, düşük fiyat veya hayvan hastalığı gibi senaryolarda taksidi nasıl ödeyeceğinizi önceden düşünün.
- Kredi kartı veya yüksek faizli tüketici kredisiyle tarım borcu kapatmaktan kaçının.
Krediyi amacına uygun kullanın
Kredi hangi konu için alındıysa o konuda kullanılmalıdır. Faturalar ve belgeler eksiksiz saklanmalıdır. Amaç dışı kullanım veya belge eksikliği tespit edilirse faiz indirimi geri alınabilir ve beş yıllık yasak uygulanabilir.
Sigortayı ihmal etmeyin
Ürününüzü, hayvanınızı ve seranızı TARSİM kapsamında sigortalatmak, afet durumunda hem işletmenizi hem de geri ödeme gücünüzü korur.
Başvuru Süreci Adım Adım
- ÇKS veya ilgili kaydı güncelleyin: İl veya İlçe Tarım ve Orman Müdürlüğünde kaydınızın güncel olduğundan emin olun.
- Kurumu seçin: Ziraat Bankası şubesine ya da ortağı olduğunuz (veya ortak olacağınız) Tarım Kredi Kooperatifine gidin.
- Kredi konusunu belirleyin: Bitkisel üretim, hayvancılık, sulama veya makine gibi konunuzu ve yatırım mı işletme mi olduğunu netleştirin.
- Belgeleri hazırlayın: Kimlik, kayıt belgeleri, tapu veya kira sözleşmesi, proforma fatura ya da proje gibi belgeler istenebilir. Güncel liste için kurumunuza danışın.
- Koşulları yazılı alın: Uygulanacak cari faizi, indirim oranını, toplam geri ödeme tutarını ve taksit takvimini imzadan önce öğrenin.
Sık Sorulan Sorular
ÇKS kaydım yoksa faiz indirimli kredi alabilir miyim?
Kural olarak hayır. Karara göre işletme kredilerinde kredinin kullandırıldığı anda, yatırım kredilerinde ise işletme döneminden itibaren Bakanlığın kayıt sistemlerinde (ÇKS, Örtüaltı Kayıt Sistemi, hayvancılık kayıtları vb.) kayıtlı olmak gerekir. Kayıt şartı sağlanmazsa kredi faiz destekli uygulamanın dışına çıkarılır.
Ziraat Bankası ile Tarım Kredi arasında indirim oranı farkı var mı?
Cumhurbaşkanı Kararında indirim oranları kredi konusuna göre belirlenmiştir ve iki kurum için ayrı bir tablo yoktur. Ancak indirim, her kurumun kendi cari faizi üzerinden uygulandığı ve teminat ile vade koşulları kurumların kendi mevzuatına bağlı olduğu için sonuçta ödenen faiz ve koşullar farklı olabilir. Her iki kurumdan da yazılı teklif almanız önerilir.
Kuraklık veya dolu nedeniyle ürünüm zarar gördü, kredimi erteleyebilir miyim?
Karar, doğal afetten etkilenen üreticilere o yıl ödenecek anaparayı bir yıl erteleme ya da en fazla beş yıla taksitlendirme imkânı tanır. Bunun için hasar tespit raporunun düzenlenmesinden itibaren bir ay içinde bankaya veya kooperatife başvurmanız gerekir. Hasar tespiti için İl veya İlçe Tarım ve Orman Müdürlüğünüze zamanında başvurun.
İlgili Rehberler
Kaynaklar
- T.C. Hazine ve Maliye Bakanlığı – 9567 sayılı Karar ile değişiklikleri işlenmiş 8039 sayılı Hazine Faiz Destekli Tarımsal Kredi Kararı (2025)
- T.C. Tarım ve Orman Bakanlığı – Ziraat Bankası ve Tarım Kredi Tarımsal Elektrik Bedeline Kredi Verecek (2022 duyurusu)
- Tarım Kredi Kooperatifleri – Biz Kimiz
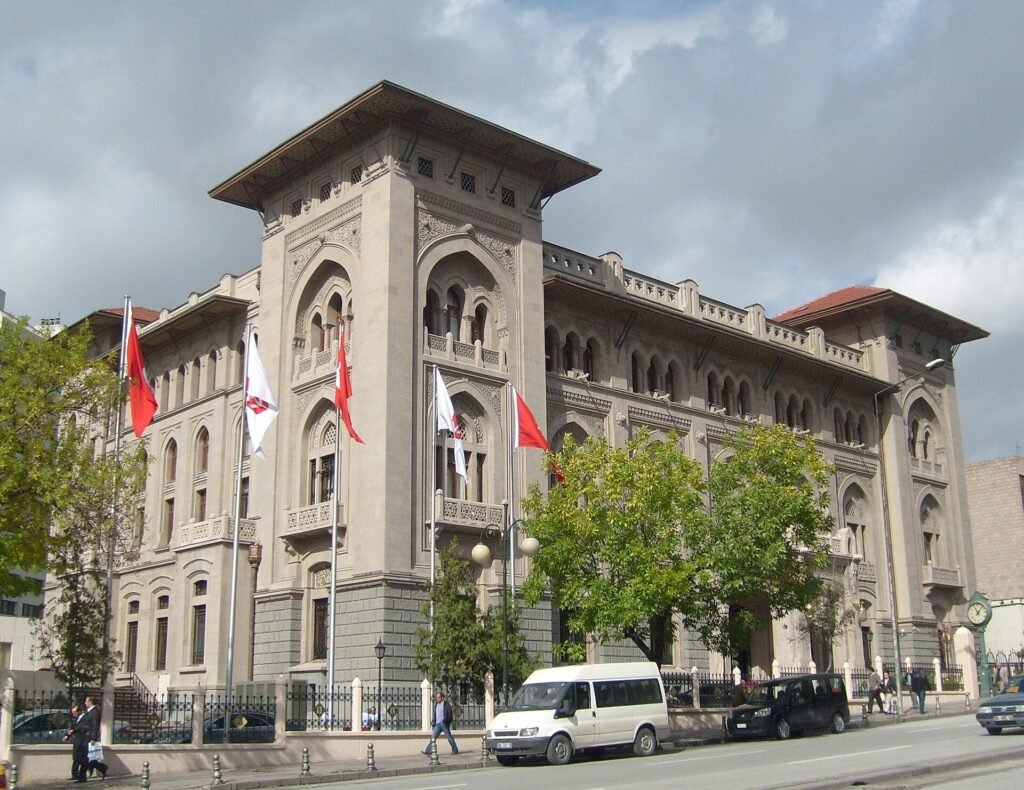
Kapak fotoğrafı: Ankara’daki tarihi Ziraat Bankası Genel Müdürlük binası (1926–1929). Fotoğraf: Cetorhinus, Wikimedia Commons, CC BY-SA 3.0
Bu rehber genel bilgilendirme amaçlıdır. Bölgenize ve işletmenize özel öneriler için İl/İlçe Tarım ve Orman Müdürlüğünüze başvurunuz.